Como eu já disse em artigos anteriores, o EBITDA é muito criticado, mas ao mesmo tempo muito utilizado. Para montar o EBITDA orçado, que é a geração potencial de caixa oriunda da operação, e projetar esse número para a sua empresa, siga os passos a seguir.
Primeiro passo – Planeje a receita
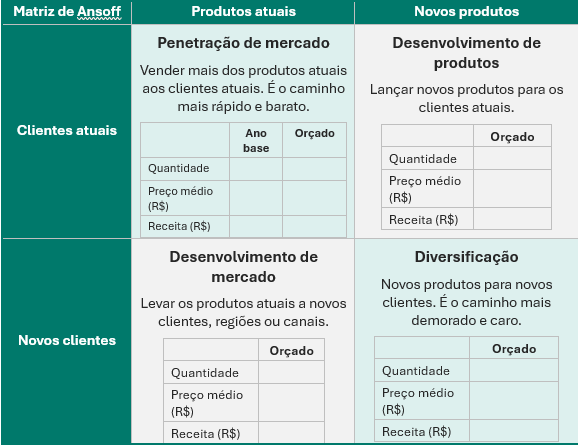
Use a matriz de Ansoff para definir de onde virá o crescimento da receita: dos produtos e clientes atuais ou de novos produtos e mercados.
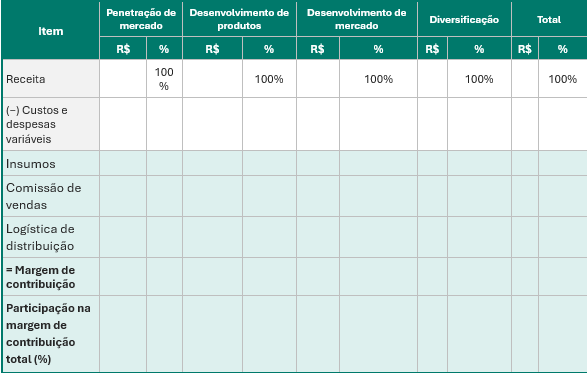
Segundo passo – Apure a margem de contribuição por estratégia de crescimento e por produto ou família de produtos e serviços
Partindo das quantidades de cada produto ou serviço e dos preços definidos no primeiro passo, orce os custos e despesas variáveis, como os insumos (matéria-prima, embalagens, mercadorias para revenda), a comissão de vendas e a logística de distribuição (fretes, armazenagem, tarifas de marketplaces, dentre outros). Para cada item, defina as iniciativas de melhoria, como renegociar com fornecedores, reduzir perdas, rever a política de comissões, otimizar rotas de entrega e revisar a ficha técnica, os insumos e os serviços terceirizados, dentre outras.
Com isso, você terá a margem de contribuição dos produtos e serviços.
Assim, você enxerga qual estratégia de crescimento mais contribui para cobrir os custos fixos e gerar EBITDA.
Terceiro passo – Planeje os custos e despesas fixos operacionais desembolsáveis
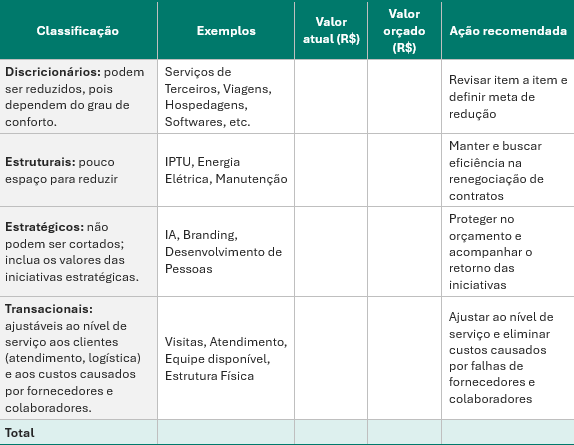
Classifique os custos e despesas fixos conforme o grau de controle que a empresa tem sobre eles. Essa classificação mostra onde cortar, onde manter e onde proteger o orçamento.
Outra forma de apresentar o orçamento é por natureza de gasto. Informe o valor orçado de cada natureza e a variação em relação ao ano anterior.
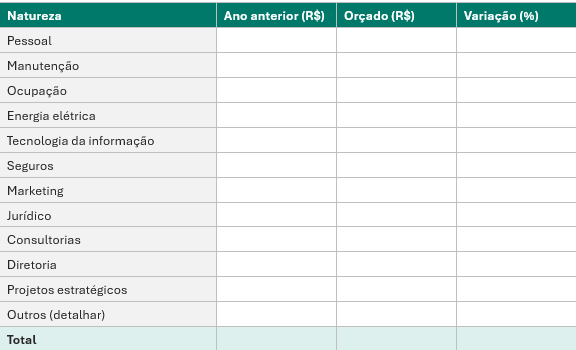
Não se esqueça de olhar o quadro de pessoal, principalmente se sua empresa é intensiva em pessoas, acompanhando turnover, absenteísmo, reajustes salariais por mérito e dissídios, promoções, benefícios e desempenho.
Quarto passo – Apure o EBITDA planejado
Com a receita, os custos e despesas variáveis e os custos e despesas fixos orçados, você chega ao EBITDA planejado. Compare o ano base com o orçado, em valor e em porcentagem da receita, e feche com a margem EBITDA: o EBITDA dividido pela receita líquida. É ela que mostra quanto de cada real vendido sobra para ajudar a pagar juros, impostos e investimentos, dividendos e evidentemente uma parte para capital de giro.
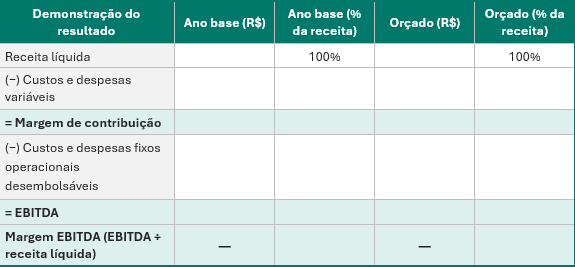
Depois de elaborado e discutido, o orçamento precisa ser executado e acompanhado mês a mês. Mãos à obra!
No próximo artigo, darei continuidade até a projeção do lucro líquido, das contas de balanço, do fluxo de caixa e da rentabilidade.
José Carlos Oyadomari (PhD). Professor desde 1983, consultor, conselheiro de empresas, sócio da True Port Advisors (M&A) e da Coplana Benefícios Corporativos. Possui mais de 40 anos de experiência empresarial em controladoria. É coautor do livro Contabilidade Gerencial (Gen Atlas). Instagram: @prof.oyadomari site https://oyadomari.pro.br https://www.linkedin.com/in/jcoyadomari/