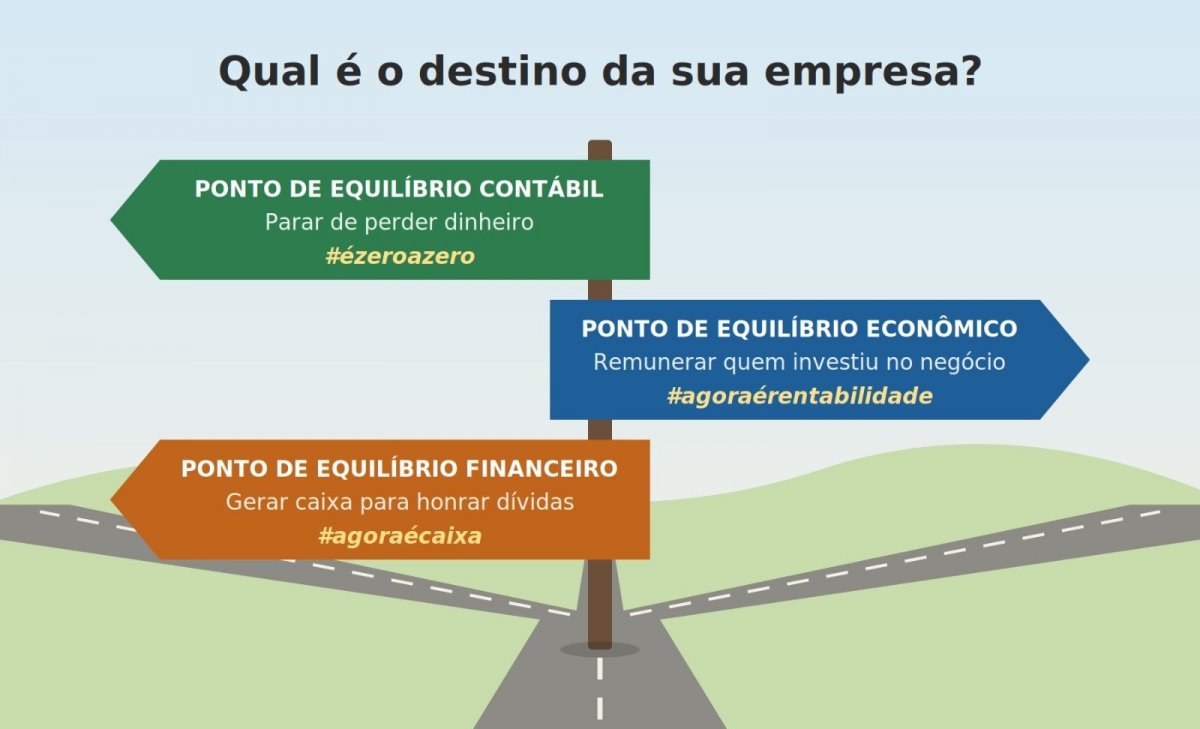
Essa é uma pergunta que é constantemente realizada por empresários, e a resposta é: depende do estágio em que a sua empresa está. É o momento do seu negócio que define o objetivo, e é ele que leva a um ponto de equilíbrio mais adequado. Recomendo fazer a conta do break even point por ano (12 meses).
Se a sua empresa é uma start-up ou está começando, o objetivo é empatar o jogo, com as receitas cobrindo exatamente os custos e as despesas. É o chamado ponto de equilíbrio contábil.
Se a sua empresa já é madura e tem um capital empregado relevante (o dinheiro de bancos e sócios investido no negócio), não basta ter lucro. É preciso um lucro operacional que remunere esse capital, cobrindo o custo de capital. Isto é, o retorno mínimo que bancos e sócios esperam. Esse é o ponto de equilíbrio econômico, calculado a partir de um EBIT objetivado (o lucro operacional, antes de juros e impostos, que você quer atingir).
Agora, se a sua empresa está em dificuldade financeira e busca um turnaround (uma virada), o objetivo é gerar caixa para pagar os credores, fazer os investimentos inadiáveis e distribuir dividendos mínimos, para que os sócios honrem seus compromissos pessoais. Esse é o ponto de equilíbrio financeiro, calculado a partir de um EBITDA necessário (o lucro operacional antes de juros, impostos, depreciação e amortização, usado aqui como aproximação da geração de caixa).
Quais conceitos você precisa dominar?
Custos e despesas fixas – são aqueles que a sua empresa terá mesmo sem vender nada, como aluguel e salários administrativos. Eles só ficam fixos dentro de uma faixa de volume de vendas: se o volume crescer muito, a estrutura precisa aumentar, e eles sobem.
Margem de contribuição unitária – é o preço de venda menos os impostos sobre a venda e os custos e despesas variáveis, como matéria-prima, comissão, frete, tarifas de cartão de crédito e de marketplace. É quanto cada unidade vendida deixa para pagar os custos fixos e gerar lucro.
Margem de contribuição % – é a margem de contribuição total dividida pela receita líquida total. É a mais útil quando a empresa vende muitos produtos diferentes e não faz sentido contar unidades.
Capital empregado – é tudo o que a empresa investe com recursos de bancos e de sócios. O jeito mais simples de calcular é pelo lado das fontes: a dívida com bancos, já descontados o caixa e as aplicações financeiras, mais o patrimônio líquido. Pelo lado dos usos, é o capital de giro (clientes e estoques menos fornecedores e outras obrigações de curto prazo) mais o imobilizado, o intangível e os demais ativos de longo prazo, descontados os passivos de longo prazo que não sejam com bancos.
Veja três exemplos para uma empresa com preço de venda de R$ 125, margem de contribuição unitária de R$ 50 (40% do preço) e custos e despesas fixas de R$ 50.000 por ano:
|
|
Em unidades |
Em R$ de receita |
|
Custos e despesas fixas |
R$ 50.000 |
R$ 50.000 |
|
÷ Margem de contribuição |
R$ 50 |
40% |
|
Ponto de equilíbrio contábil |
1.000 unidades |
R$ 125.000 |
|
|
|
|
|
|
Em unidades |
Em R$ de receita |
|
Capital empregado |
R$ 200.000 |
R$ 200.000 |
|
× Custo de capital ao ano |
20% |
20% |
|
= NOPAT (lucro operacional após IR) |
R$ 40.000 |
R$ 40.000 |
|
÷ (1 – alíquota de IR e CSLL) |
1 – 0,34 |
1 – 0,34 |
|
= EBIT objetivado |
R$ 60.606 |
R$ 60.606 |
|
+ Custos e despesas fixas |
R$ 50.000 |
R$ 50.000 |
|
= Margem de contribuição objetivada |
R$ 110.606 |
R$ 110.606 |
|
÷ Margem de contribuição |
R$ 50 |
40% |
|
Ponto de equilíbrio econômico |
2.213 unidades |
R$ 276.515 |
|
|
|
|
|
|
Em unidades |
Em R$ de receita |
|
Parcela da dívida com bancos e outros credores que vence no período (principal e juros) |
R$ 30.000 |
R$ 30.000 |
|
+ Investimentos inadiáveis |
R$ 7.000 |
R$ 7.000 |
|
+ Dividendos essenciais |
R$ 3.000 |
R$ 3.000 |
|
= Geração de caixa necessária (EBITDA) |
R$ 40.000 |
R$ 40.000 |
|
+ Custos e despesas fixas |
R$ 50.000 |
R$ 50.000 |
|
(–) Depreciação incluída nos fixos (não sai do caixa) |
R$ 5.000 |
R$ 5.000 |
|
= Margem de contribuição necessária |
R$ 85.000 |
R$ 85.000 |
|
÷ Margem de contribuição |
R$ 50 |
40% |
|
= Ponto de equilíbrio financeiro |
1.700 unidades |
R$ 212.500 |
Um cuidado: no ponto financeiro, o exemplo não considera o imposto de renda pago em caixa. Se a sua empresa paga IR, some esse valor à geração de caixa necessária.
Agora faça as contas com os dados reais da sua empresa. Pense nos três pontos como placas numa encruzilhada, cada uma apontando para um destino diferente. A primeira leva a parar de perder dinheiro. A segunda, a remunerar quem investiu no negócio. A terceira, a gerar caixa para honrar o que a empresa deve. Antes de acelerar, descubra qual é o destino da sua empresa hoje. É ele que diz quanto você precisa faturar. Esse processo se chama planejamento.
Em geral, as empresas fazem o planejamento no último trimestre do ano, mas não existe um mês certo para sua empresa começar a fazer o planejamento. A minha recomendação é: apenas comece, a cada orçamento a sua empresa vai melhorando a capacidade de desenhar cenários e corrigir as rotas. Comece de forma mais simples, com os grandes números, o faturamento por exemplo, depois vá ampliando o escopo e refinando os números, mais que o planejamento, é a capacidade de execução que fará a diferença, mas sim, é necessário um norte.
José Carlos Oyadomari (PhD). Professor, Consultor e Conselheiro de empresas. Professor desde 1983. Mais de 40 anos de experiência empresarial nas áreas de controladoria. Coautor do livro Contabilidade Gerencial (Gen Atlas). Instagram: @prof.oyadomari. Site.